

Del Lunes, 09 de Noviembre de 2026 al Miércoles, 11 de Noviembre de 2026
Redacción Actualidad
Domingo, 08 de Noviembre de 2026 Tiempo de lectura:
ACTUALIDAD
El crédito al consumo se dispara y marca máximos de una década
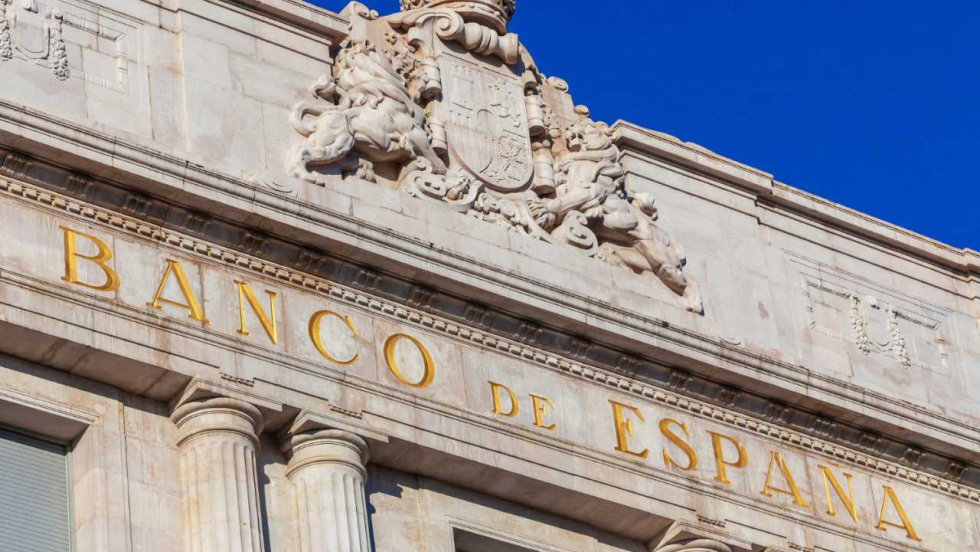
La financiación a las familias españolas ha alcanzado su nivel más elevado en más de una década. Según los últimos datos publicados por el Banco de España, el saldo vivo de crédito a los hogares se situó en 726.471 millones de euros en septiembre, lo que supone un incremento interanual del 2,9% y el mayor volumen registrado desde 2016.
Dentro del conjunto de la financiación a las familias, el crédito al consumo volvió a ser la modalidad más dinámica del mercado. Su volumen alcanzó los 122.549 millones de euros en septiembre tras crecer un 9,9% interanual, más de tres veces por encima del avance registrado por el conjunto de la financiación a los hogares. Además del consumo, los préstamos hipotecarios también mantuvieron una evolución positiva y aumentaron un 4% interanual, hasta los 532.144 millones de euros, contribuyendo al crecimiento de la financiación total.
Para Yogi Thadhani, Country Manager de Prestalo en España, este dato pone de manifiesto que la demanda de financiación sigue siendo sólida entre los consumidores, aunque el acceso al crédito comienza a estar marcado por otros factores: "Estamos entrando en una etapa en que la diferencia no estará únicamente en quién necesita financiación, sino en quién puede acceder a ella y en qué condiciones". En este sentido, Thadhani considera que los datos del Banco de España reflejan "una paradoja cada vez más evidente en el mercado financiero español: el crédito al consumo sigue creciendo con fuerza, mientras conseguir financiación se vuelve más exigente".
El propio Banco de España ha advertido de que durante el tercer trimestre las entidades endurecieron ligeramente los criterios de concesión del crédito al consumo y otras finalidades, al tiempo que aplicaron condiciones más restrictivas a los nuevos préstamos. Ante este contexto, el responsable de Prestalo considera que el principal reto para los consumidores no será únicamente el coste de la financiación, sino la capacidad para identificar las opciones más adecuadas para su situación financiera: "El verdadero riesgo no es solo que el crédito sea más caro, sino que algunos consumidores terminen pagando más de lo necesario por no conocer o comparar las alternativas disponibles".
Desde Prestalo subrayan que, en un mercado donde las condiciones pueden variar significativamente entre entidades y perfiles de riesgo, entender el coste total del préstamo y analizar las distintas alternativas disponibles será cada vez más relevante para tomar decisiones financieras informadas.
La financiación a las familias españolas ha alcanzado su nivel más elevado en más de una década. Según los últimos datos publicados por el Banco de España, el saldo vivo de crédito a los hogares se situó en 726.471 millones de euros en septiembre, lo que supone un incremento interanual del 2,9% y el mayor volumen registrado desde 2016.
Dentro del conjunto de la financiación a las familias, el crédito al consumo volvió a ser la modalidad más dinámica del mercado. Su volumen alcanzó los 122.549 millones de euros en septiembre tras crecer un 9,9% interanual, más de tres veces por encima del avance registrado por el conjunto de la financiación a los hogares. Además del consumo, los préstamos hipotecarios también mantuvieron una evolución positiva y aumentaron un 4% interanual, hasta los 532.144 millones de euros, contribuyendo al crecimiento de la financiación total.
Para Yogi Thadhani, Country Manager de Prestalo en España, este dato pone de manifiesto que la demanda de financiación sigue siendo sólida entre los consumidores, aunque el acceso al crédito comienza a estar marcado por otros factores: "Estamos entrando en una etapa en que la diferencia no estará únicamente en quién necesita financiación, sino en quién puede acceder a ella y en qué condiciones". En este sentido, Thadhani considera que los datos del Banco de España reflejan "una paradoja cada vez más evidente en el mercado financiero español: el crédito al consumo sigue creciendo con fuerza, mientras conseguir financiación se vuelve más exigente".
El propio Banco de España ha advertido de que durante el tercer trimestre las entidades endurecieron ligeramente los criterios de concesión del crédito al consumo y otras finalidades, al tiempo que aplicaron condiciones más restrictivas a los nuevos préstamos. Ante este contexto, el responsable de Prestalo considera que el principal reto para los consumidores no será únicamente el coste de la financiación, sino la capacidad para identificar las opciones más adecuadas para su situación financiera: "El verdadero riesgo no es solo que el crédito sea más caro, sino que algunos consumidores terminen pagando más de lo necesario por no conocer o comparar las alternativas disponibles".
Desde Prestalo subrayan que, en un mercado donde las condiciones pueden variar significativamente entre entidades y perfiles de riesgo, entender el coste total del préstamo y analizar las distintas alternativas disponibles será cada vez más relevante para tomar decisiones financieras informadas.

Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.172